El problema que resuelve la tasa de financiación
Un contrato perpetuo no tiene un vencimiento programado para que su precio se acerque al contado. Una posición puede permanecer abierta mientras se cumplan los requisitos de intercambio y el contrato continúe negociándose.
La financiación crea incentivos que ayudan a mantener el precio perpetuo cerca del precio del activo subyacente: una parte paga a la otra. No garantiza precios idénticos en todo momento.
Cómo funciona
Cada contrato tiene su propio calendario de financiación. Los ejemplos siguientes indican el intervalo explícitamente; una cotización de financiación no debe tratarse automáticamente como una tarifa de ocho horas.
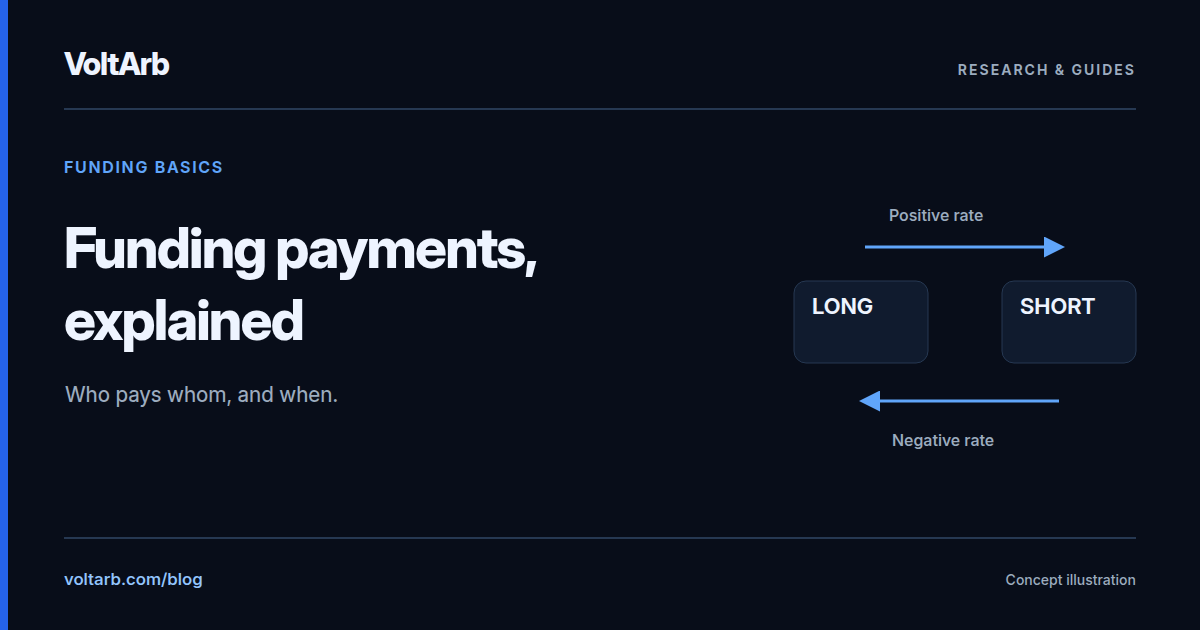
Los largos pagan a los cortos. Las reglas del contrato determinan la tasa, que puede incluir una prima sobre el índice y un componente de interés.
Los cortos pagan a los largos. El signo de la tasa determina la dirección del pago, pero por sí solo no predice un movimiento del precio.
Para un contrato lineal, el pago es igual al valor de la posición según las reglas de cambio multiplicado por la tasa de liquidación. Ejemplo ilustrativo: en $10,000 nocional y +0.01%, el largo paga $1.00 por una liquidación y un corto del mismo nocional recibe $1.00.
Consulta qué precio se utiliza para valorar la posición y en qué moneda se liquida el pago. Por ejemplo, las reglas de los contratos lineales e inversos difieren.
Los números que importan
Para obtener un cálculo ilustrativo, fije el nocional largo en $10,000 y la tasa en +0.01% cada hora 8. Suponga que la posición participa en todos los acuerdos. Estos son supuestos de ejemplo, no una afirmación sobre una tasa de mercado normal.
Si esos supuestos no cambian, los pagos simplemente se acumulan. Este ejemplo no tiene reinversión ni capitalización.
$90 es 0.9% del valor nominal $10,000 supuesto. Un recuento, tasa o nocional de liquidación diferente produce un total diferente.
Si una tasa asumida de ocho horas +0.10% persiste durante tres liquidaciones, el largo paga 0.30% de un nocional sin cambios durante un día.
En −0.10% para el mismo período, el corto es el pagador. Estos son escenarios aritméticos, no límites de tasas ni pronósticos.
Financiamiento y efecto sobre el margen
Largo ilustrativo: margen inicial $1,000, nocional $10,000 y apalancamiento 10x. Mantenga el valor nominal constante en cada liquidación y suponga una tasa +0.15% de ocho horas.
El pago es $15 por liquidación, o 1.5% del margen inicial. Tres acuerdos costaron $45; nueve cuestan $135, o 13.5% del margen inicial. Estos montos excluyen las pérdidas y ganancias de precios y las tarifas comerciales.
Ver el guía de apalancamiento para la relación entre nocional y margen. Una configuración de apalancamiento por sí sola no determina la seguridad de la posición.
Para un nocional sin cambios, cambiar la configuración del apalancamiento no cambia el pago en efectivo de financiación. Cambia los requisitos de margen inicial y el pago como parte de ese margen. Si la financiación se deduce del margen, el colchón de liquidación puede reducirse.
Cómo manejan los diferentes intercambios la financiación
Compare la tasa junto con su intervalo, próxima liquidación y reglas de valoración de posiciones. Los intervalos de bybits pueden diferir entre pares comerciales y cambiar; Hyperliquid paga financiación cada hora.
La documentación hiperlíquida define una fórmula de tarifa de ocho horas, mientras que cada pago por hora utiliza un octavo del valor correspondiente. Compruebe si un campo de datos muestra la tasa de pago o una tasa normalizada a otro período.
Una tarifa de ocho horas +0.08% y una tarifa por hora +0.02% no son pagos por el mismo período de tiempo. Con tasas constantes y nocionales, ocho liquidaciones por hora suman 0.16%, versus 0.08% para una liquidación de ocho horas. En una operación real, sume los pagos reales durante el período de tenencia. Ver el guía de financiación cruzada.
Cómo interpretar una tasa de financiación
Considere la financiación junto con la base del precio, la liquidez y el historial del contrato. El tipo de cambio por sí solo es insuficiente para establecer la dirección futura de los precios.
Consulta la prima de futuros sobre el índice y la fórmula de cambio. Una tasa positiva por sí sola no implica una caída inevitable de los precios.
Consulta los costes de descuento y cobertura. Un tipo negativo no garantiza un rebote ni una entrada atractiva.
Compárelo con el mismo historial de contratos durante períodos iguales. Una tasa 0.01% no es un signo universal de un mercado neutral.
Tasa de financiación en arbitraje
Para cada configuración, separe los pagos de financiación, el precio de P&L y otros costos.
Compras el activo al contado y abres una posición corta en futuros. El P&L por precio depende del cambio entre los diferenciales de entrada y salida. Si la tasa de financiación liquidada es positiva, la posición corta recibe el pago; esa tasa puede cambiar antes de la liquidación. La posición al contado requiere capital separado.
Consulta la disponibilidad de contratos, tarifas, liquidez y las condiciones que aplican a tu cuenta.
Una posición larga en un intercambio y una posición corta en otro tienen pagos separados. Suma de los montos recibidos menos los montos pagados en ambas posiciones durante la misma ventana de tenencia. La simple resta de tasas sólo se aplica con nocionales iguales y períodos de liquidación comparables.
Los cambios en el diferencial de precios y los costes de abrir y cerrar las posiciones pueden superar los ingresos positivos de financiación.
El flujo de caja previsto es financiar los pagos. un posición opuesta reduce la exposición direccional, pero ambas partes necesitan verificaciones de ejecución, contratos y garantías.
Ejemplo con el mismo período de liquidación: una posición larga de $500 con una tasa de −0.10% recibe $0.50, y una corta de $500 con +0.04% recibe $0.20. La financiación total recibida es +$0.70. Es efectivo recibido antes de comisiones y cambios en el diferencial, no beneficio neto ni rentabilidad sobre el capital comprometido.
Qué buscar
Al evaluar cualquier operación de futuros o arbitraje de financiación:
Identifique el signo, intervalo, próxima liquidación y si la tarifa mostrada es indicativa o ya liquidada.
Compare períodos comparables y pagos reales. Una tasa reciente no es una promesa de que la próxima igualará.
Verifique el activo subyacente, los valores de las posiciones y los cronogramas de liquidación, luego incluya los costos de apertura y cierre.
Para una posición larga ilustrativa en 10x, +0.05% cuesta 0.5% del margen inicial para una liquidación cuando el nocional no cambia. El capital total de la estrategia también incluye la cobertura y las reservas.
Abra cuentas temprano y complete KYC. Los enlaces van a páginas de registro/invitación. Esto no es un respaldo a ningún lugar; verifique la disponibilidad en su país.
Calcule los montos en efectivo para todos los pagos durante la ventana de tenencia, luego calcule por separado las tarifas, la ejecución y los cambios en los diferenciales. Calcule el rendimiento del resultado final en relación con todo el capital comprometido: spot, margen y reservas.
Preguntas frecuentes
¿Con qué frecuencia se paga la financiación?
El contrato determina el intervalo, que puede cambiar. Existen acuerdos por horas, cuatro horas y ocho horas. Consulta el cronograma actual y próxima liquidación de cada puesto.
¿Quién paga la financiación: larga o corta?
A un tipo de cambio positivo, los largos pagan a los cortos; a una tasa negativa, los cortos pagan a los largos. En un contrato lineal ilustrativo, +0.01% sobre el nocional $10,000 significa $1.00 para una liquidación.
¿Se puede recibir financiación sin riesgo de precio?
Una cobertura reduce la exposición direccional, pero siguen siendo posibles cambios de base, ejecución incompleta y liquidación de una parte. Las tarifas y los cambios de tarifas también pueden superar los fondos recibidos.
¿Cómo se calcula la financiación a lo largo de un mes?
Pagos de sumas por las liquidaciones reales. Un $10,000 largo ilustrativo a un % +0.01 constante cada hora 8 paga $90 por las liquidaciones 90 durante los días 30. Esto es 0.9% del valor nominal, no una previsión de tasas o rentabilidad del capital.