O problema da taxa de financiamento resolve
Um contrato perpétuo não tem vencimento programado para aproximar seu preço ao spot. Uma posição pode permanecer aberta enquanto os requisitos cambiais são atendidos e o contrato continua a ser negociado.
O financiamento cria incentivos que ajudam a manter o preço perpétuo próximo do preço do ativo subjacente: um lado paga o outro. Não garante preços idênticos a cada instante.
Como funciona
Cada contrato tem seu próprio cronograma de financiamento. Os exemplos abaixo indicam explicitamente o intervalo; uma cotação de financiamento não deve ser automaticamente tratada como uma taxa de oito horas.
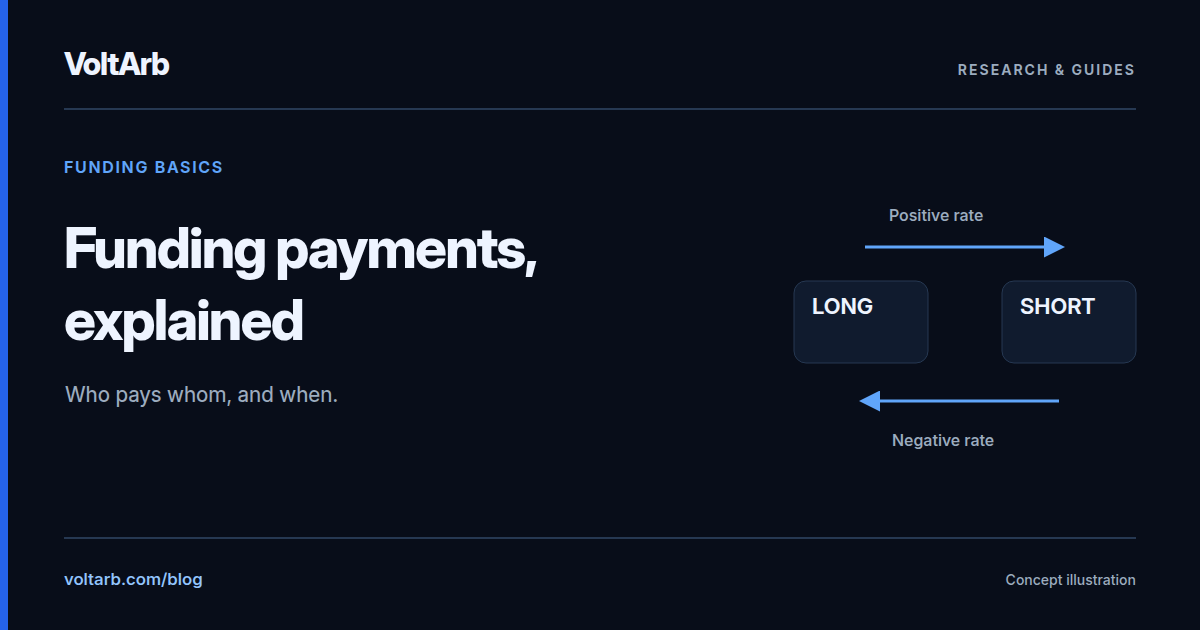
Longs pagam shorts. As regras contratuais determinam a taxa, que pode incluir um prêmio ao índice e um componente de juros.
Shorts pagam longos. O sinal da taxa determina a direção do pagamento, mas por si só não prevê uma mudança de preço.
Para um contrato linear, o pagamento é igual ao valor da posição sob as regras cambiais multiplicado pela taxa de liquidação. Exemplo ilustrativo: no nocional $10,000 e no +0.01%, o comprado paga $1.00 por uma liquidação e o vendido do mesmo nocional recebe $1.00.
Verifique qual preço é utilizado para avaliar a posição e qual moeda liquida o pagamento. As regras contratuais lineares e inversas diferem, por exemplo.
Os números que importam
Para um cálculo ilustrativo, fixe o nocional longo em $10,000 e a taxa em +0.01% a cada hora 8. Suponha que a posição participe de todas as liquidações. Estes são exemplos de suposições e não uma afirmação sobre uma taxa normal de mercado.
Mantendo essas suposições inalteradas, os pagamentos simplesmente aumentam. Este exemplo não tem reinvestimento ou capitalização.
$90 é 0.9% do nocional $10,000 assumido. Uma contagem, taxa ou nocional de liquidação diferente produz um total diferente.
Se uma taxa presumida de +0.10% de oito horas persistir por três liquidações, o comprador pagará 0.30% de um nocional inalterado ao longo de um dia.
Em −0.10% para o mesmo período, o short é o pagador. Estes são cenários aritméticos, não limites de taxas ou previsões.
Financiamento e o efeito na margem
Longo ilustrativo: margem inicial $1,000, nocional $10,000 e alavancagem 10x. Mantenha a constante nocional em cada liquidação e assuma uma taxa +0.15% de oito horas.
O pagamento é $15 por liquidação, ou 1.5% da margem inicial. Três liquidações custam $45; nove custam $135 ou 13.5% da margem inicial. Esses valores excluem lucros e perdas de preços e taxas de negociação.
Veja o guia de alavancagem para a relação entre nocional e margem. Uma configuração de alavancagem por si só não determina a segurança da posição.
Para um nocional inalterado, a alteração da configuração de alavancagem não altera o pagamento em dinheiro do financiamento. Altera os requisitos de margem inicial e o pagamento como parcela dessa margem. Se o financiamento for deduzido da margem, o buffer de liquidação pode diminuir.
Como diferentes bolsas lidam com o financiamento
Compare a taxa juntamente com seu intervalo, próxima liquidação e regras de avaliação de posição. Os intervalos de bybit podem diferir entre pares de negociação e mudar; A Hyperliquid paga financiamento a cada hora.
A documentação do Hyperliquid define uma fórmula de taxa de oito horas, enquanto cada pagamento por hora utiliza um oitavo do valor correspondente. Verifique se um campo de dados mostra a taxa de pagamento ou uma taxa normalizada para outro período.
Uma taxa de oito horas +0.08% e uma taxa horária +0.02% não são pagamentos para o mesmo período de tempo. Com taxas constantes e nocionais, oito liquidações por hora totalizam 0.16%, versus 0.08% para uma liquidação de oito horas. Numa negociação real, some os pagamentos reais durante o período de detenção. Veja o guia de financiamento entre bolsas.
Como interpretar uma taxa de financiamento
Considere o financiamento juntamente com a base de preço, liquidez e histórico de contrato. A taxa por si só é insuficiente para estabelecer a direção futura dos preços.
Verifique o prêmio futuro do índice e a fórmula de câmbio. Uma taxa positiva por si só não implica uma queda inevitável dos preços.
Verifique os descontos e custos de cobertura. Uma taxa negativa não garante uma recuperação ou uma entrada atrativa.
Compare-o com o mesmo histórico de contrato em períodos iguais. Uma taxa 0.01% não é um sinal universal de um mercado neutro.
Taxa de Financiamento em Arbitragem
Para cada configuração, pagamentos de financiamento separados, lucros e perdas de preços e outros custos.
Compra o ativo à vista e abre uma posição vendida em futuros. O P&L de preço depende da variação entre os spreads de entrada e de saída. Se a taxa de financiamento liquidada for positiva, a posição vendida recebe o pagamento; a taxa pode mudar antes da liquidação. A posição à vista exige capital separado.
Verifique a disponibilidade do contrato, taxas, liquidez e as condições aplicáveis à sua conta.
Uma posição comprada em uma bolsa e uma posição vendida em outra têm pagamentos separados. Soma os valores recebidos menos os valores pagos em ambas as posições na mesma janela de retenção. A simples subtração de taxas só se aplica a valores nocionais iguais e períodos de liquidação comparáveis.
As variações do spread e os custos de abrir e fechar as posições podem superar os recebimentos positivos de financiamento.
O fluxo de caixa pretendido é financiar pagamentos. Um posição oposta reduz a exposição direcional, mas ambos os lados precisam de verificações de execução, contrato e garantias.
Exemplo com o mesmo período de liquidação: uma posição comprada de $500 com taxa de −0.10% recebe $0.50, enquanto uma vendida de $500 com +0.04% recebe $0.20. O total de financiamento recebido é +$0.70. É dinheiro recebido antes de taxas e variações do spread, não lucro líquido nem retorno sobre o capital comprometido.
O que procurar
Ao avaliar qualquer negociação de futuros ou arbitragem de financiamento:
Identifique o sinal, intervalo, próxima liquidação e se a taxa apresentada é indicativa ou já liquidada.
Compare períodos iguais e pagamentos reais. Uma taxa recente não é uma promessa de que a próxima será igual.
Verifique o ativo subjacente, os valores das posições e os cronogramas de liquidação e, a seguir, inclua os custos de abertura e fechamento.
Para uma posição comprada ilustrativa em 10x, +0.05% custa 0.5% da margem inicial para uma liquidação quando o nocional permanece inalterado. O capital total da estratégia também inclui hedge e reservas.
Abra contas antecipadamente e preencha KYC. Os links levam às páginas de inscrição/convite. Isto não é um endosso a nenhum local – verifique a disponibilidade em seu país.
Calcule os valores em dinheiro para todos os pagamentos durante a janela de retenção e, em seguida, estime separadamente as taxas, a execução e as alterações de spread. Calcule o retorno do resultado final relativo a todo o capital comprometido: spot, margem e reservas.
Perguntas frequentes
Com que frequência o financiamento é pago?
O contrato determina o intervalo, que pode sofrer alterações. Existem acordos de hora em hora, quatro horas e oito horas. Confira o cronograma atual e a próxima liquidação de cada posição.
Quem paga o financiamento: posições compradas ou vendidas?
A uma taxa positiva, os comprados pagam os vendidos; a uma taxa negativa, os vendidos pagam os comprados. Em um contrato linear ilustrativo, +0.01% sobre $10,000 nocional significa $1.00 para uma liquidação.
Você pode receber financiamento sem risco de preço?
Uma cobertura reduz a exposição direcional, mas as alterações de base, a execução incompleta e a liquidação de um dos lados continuam a ser possíveis. As taxas e alterações nas taxas também podem superar o financiamento recebido.
Como você calcula o financiamento ao longo de um mês?
Soma os pagamentos das liquidações reais. Uma compra $10,000 ilustrativa a um +0.01% constante a cada hora 8 paga $90 para liquidações 90 ao longo de dias 30. Isso é 0.9% do nocional, não uma previsão de taxas ou retornos de capital.