Сначала зафиксируйте направление пары
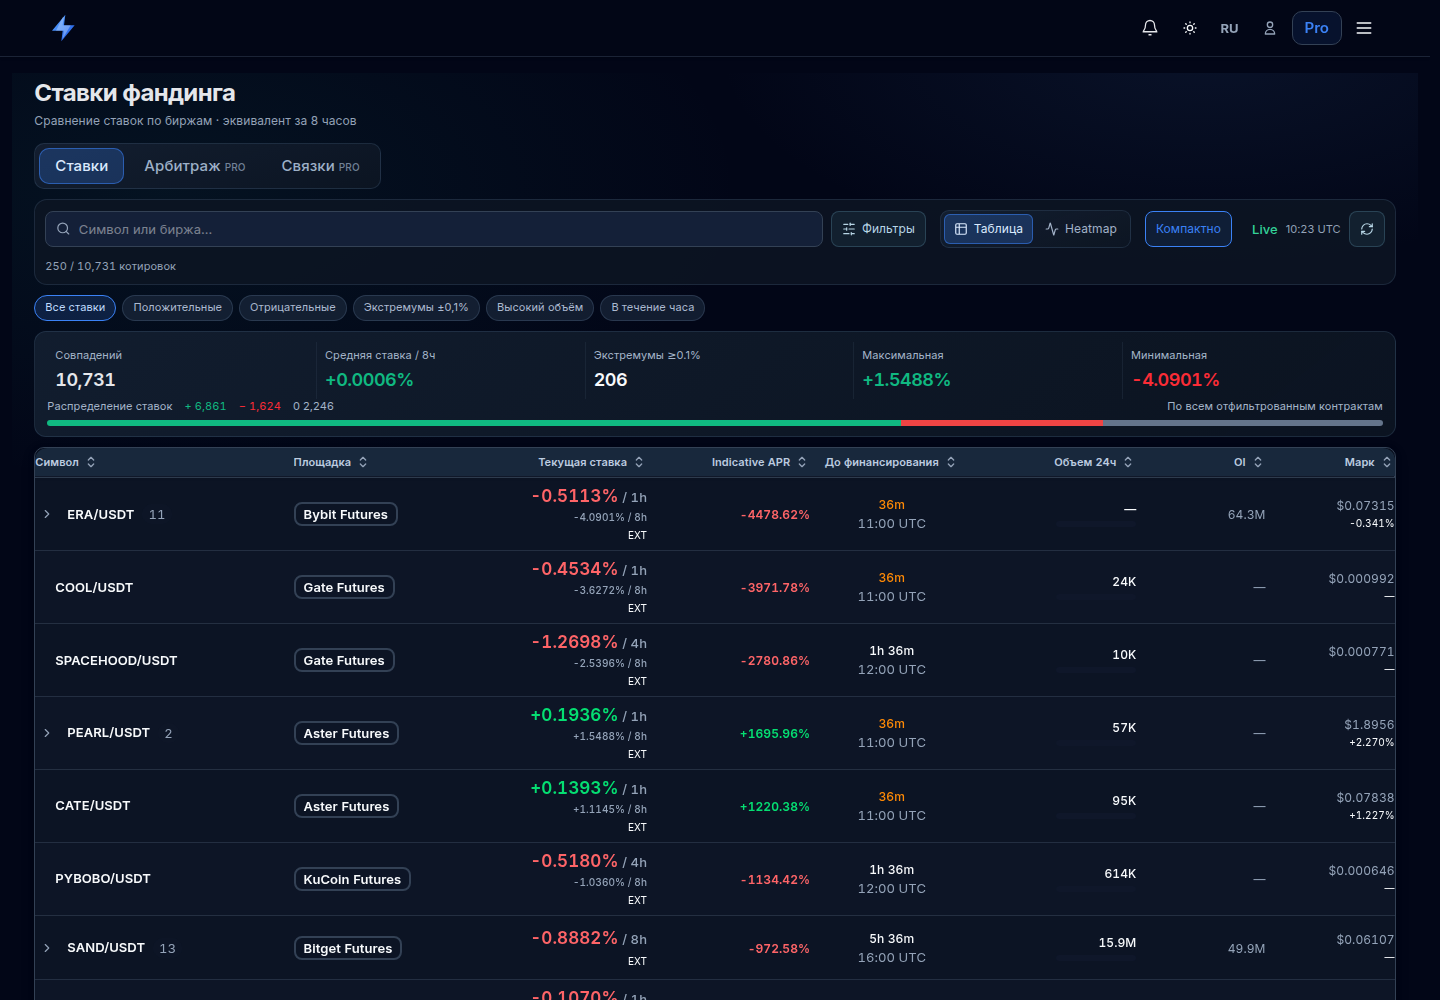
В Funding откройте вкладку Arbitrage, выберите связку и её график. В парном режиме ставок раскройте «Разница ставок». Здесь показаны средняя, медиана, доля положительных интервалов, смены знака и покрытие истории. Исследование связки находится в разделе Pro; таблица отдельных ставок Rates доступна бесплатно.
Запишите, где находится лонг и где шорт. Для выбранного направления разница считается как ставка биржи шорта минус ставка биржи лонга. Если поменять стороны местами, знак разницы меняется. Сравнение имеет смысл только для выбранного актива и сопоставимых контрактов.
Первый вопрос истории: «Как выглядела эта разница в доступных наблюдениях?» Для ответа «Сколько принесла бы сделка?» дополнительно нужны фактические расчёты, номиналы, время удержания, исполнения и расходы.
 Открыть оригинал в новой вкладке
Почему в истории ставки приведены к 8 часам
Одинаковые числа с разными интервалами не означают одинаковый поток фандинга. Для сопоставления исследование пары использует ставки, приведённые к 8 часам. Это единица сравнения; она не меняет фактическое расписание биржи.
Учебное приведение интервалов
Предположим, для шорта указана ставка +0.006% за 1 час, а для лонга +0.010% за 8 часов. Линейно приводим почасовое значение: 0.006% × 8 = 0.048% за 8 часов. Разница равна 0.048% − 0.010% = +0.038 процентного пункта за 8 часов; в интерфейсе она отображается как +0.0380%.
Так мы сравнили наблюдаемые ставки. Чтобы получить именно такой суммарный поток за следующие 8 часов, потребовались бы дополнительные условия: неизменные ставки и номиналы, участие во всех расчётах и подходящее расписание. История наблюдений этих условий не гарантирует.
Перед сделкой проверьте исходные интервалы и ближайшие расчёты на биржах. Например, Hyperliquid описывает почасовые выплаты при формуле восьмичасовой ставки. Bybit объясняет, что ставка до расчёта меняется, а частота расчётов может корректироваться.
Средняя, медиана и смены знака на одном примере
Возьмём полностью прошедшее окно 10:00–10:30 UTC. Ниже — учебные средние ставки по интервалам, уже приведённые к 8 часам. Это искусственный набор для проверки арифметики, а не рыночная история.
| UTC | Ставка лонга | Ставка шорта | Разница |
|---|---|---|---|
| 10:00–10:05 | +0.0100% | +0.0300% | +0.0200% |
| 10:05–10:10 | +0.0100% | +0.0200% | +0.0100% |
| 10:10–10:15 | +0.0200% | +0.0100% | −0.0100% |
| 10:15–10:20 | — | +0.0150% | — |
| 10:20–10:25 | +0.0100% | +0.0100% | 0.0000% |
| 10:25–10:30 | +0.0100% | +0.0300% | +0.0200% |
Из шести ожидаемых интервалов доступны пять общих. В расчёт входят разницы +0.0200%, +0.0100%, −0.0100%, 0.0000% и +0.0200%.
- Средняя: +0.0080%
- Сумма пяти разниц равна +0.0400%; делим её на 5. Каждый общий пятиминутный интервал имеет одинаковый вес. Это средний уровень наблюдаемой разницы, а не доходность за полчаса.
- Медиана: +0.0100%
- После сортировки получаем −0.0100%, 0.0000%, +0.0100%, +0.0200%, +0.0200%. Медиана — центральное значение. При чётном количестве интервалов берётся среднее двух центральных значений.
- Положительных интервалов: 60%
- Три значения строго больше нуля из пяти доступных: 3 / 5 × 100 = 60%. Нулевое значение входит в общее число наблюдений, но не считается положительным. Пропущенный интервал не входит ни в числитель, ни в знаменатель этого показателя.
- Смен знака: 1
- Разница меняется с плюса на минус между соседними интервалами 10:05–10:10 и 10:10–10:15. Переход через пропуск не сравнивается. Ноль также не образует прямую смену плюса на минус или обратно: последовательность «плюс, ноль, минус» даст здесь 0 таких смен.
- Покрытие: 83.3%
- Есть пять общих интервалов из шести ожидаемых: 5 / 6 × 100 ≈ 83.3%. В отличие от доли положительных значений, покрытие учитывает и ожидаемые интервалы без пары наблюдений.
Дополнительный учебный пример: разницы 0.01%, 0.01%, 0.01%, 0.01% и 0.16% дают среднюю 0.04%, но медиану 0.01%. Одно большое значение заметно поднимает среднюю. Поэтому сравнивайте оба показателя и форму истории, а не только самое привлекательное число.
Полная история и свежая запись отвечают на разные вопросы
Покрытие показывает, какая доля ожидаемых завершённых интервалов имеет обе стороны. Оно не оценивает правильность биржевых данных и не означает, что наблюдение было в каждую секунду. Даже 100% покрытия не превращает прошлую разницу в прогноз.
Доля положительных интервалов описывает только имеющуюся выборку. Учебная ситуация: доступны 2 положительных интервала из 12 ожидаемых. Показатель положительных равен 100%, а покрытие — лишь 16.6% при округлении вниз в интерфейсе. Про остальные десять интервалов вывод сделать нельзя.
«Последняя запись» выводится отдельно для лонга и шорта. Если одна биржа обновилась минуту назад, а другая двадцать минут назад, исследование отстаёт по одной стороне. Свежая запись может находиться в ещё незавершённом интервале и пока не входить в общую статистику.
При сравнении нескольких связок выбирайте одинаковый период и читайте покрытие вместе с количеством общих интервалов. Показатели за несколько разрозненных наблюдений и за непрерывную доступную историю имеют разную доказательную основу.
Почему нельзя суммировать точки как выплаты
Ставку можно наблюдать каждые пять минут, хотя расчёт по контракту проходит раз в несколько часов. Складывая одинаковую восьмичасовую ставку из всех пятиминутных наблюдений, вы многократно учтёте один и тот же возможный расчёт. Средняя и доля положительных интервалов тоже не измеряют доходность капитала.
Фактический фандинг требует отдельного списка расчётов каждой ноги: время, окончательная ставка, стоимость участвующей позиции и валюта выплаты. Направление платежей разобрано в гайде по механике фандинга. При разных расписаниях бирж денежные потоки могут приходить в разное время.
Итог сделки — ценовой результат обеих ног плюс фактический фандинг, минус комиссии и прочие расходы. В предварительной оценке учтите проскальзывание относительно котировок; при расчёте по фактическим ценам исполнения оно уже входит в ценовой результат и повторно не вычитается. Отдельно оценивают запас маржи на каждой бирже. Положительная история разницы не устраняет риск изменения базиса или ликвидации; подробнее — в материале о хеджировании и разборе плеча и маржи.
Как повторить проверку на своей связке
- В Arbitrage выберите конкретный актив, лонг и шорт. Откройте парный график ставок и «Разница ставок».
- Зафиксируйте период. Сначала прочитайте статус истории, последние записи обеих ног и число общих интервалов.
- Сравните среднюю и медиану. Посмотрите, не создаёт ли одно необычное значение большую часть впечатления от истории.
- Прочитайте долю положительных значений, смены знака и разрывы графика вместе. Не распространяйте вывод на отсутствующие интервалы.
- На биржах проверьте действующие интервалы и финальные выплаты. Оценку исполнения, расходов и маржи проводите отдельно от описательной статистики ставок.
Открыть исследование связок Funding — Pro
Для знакомства с отдельными ставками откройте бесплатную таблицу Rates. Она поможет выбрать рынки для изучения; доступная история конкретной пары зависит от записанных наблюдений.
Для примера на сохранённых рыночных данных перейдите к разбору истории BTC на Binance и Bybit от 18 октября 2026 года. В нём наблюдения отделены от учебных чисел этой статьи.
Источники и методика
Описание интервалов и показателей сверено с расчётом и интерфейсом исследования пары VoltArb 18 октября 2026 года. Числа в учебных примерах искусственные и приведены для воспроизведения расчёта; они не показывают историческую доходность связки.
Механика изменения ставки и различия расписаний проверены по приведённым выше официальным материалам Bybit и Hyperliquid. Для конкретного контракта используйте актуальные условия его биржи и подтверждённые расчёты.